Warum Nestbalm keine Bankanbindung hat
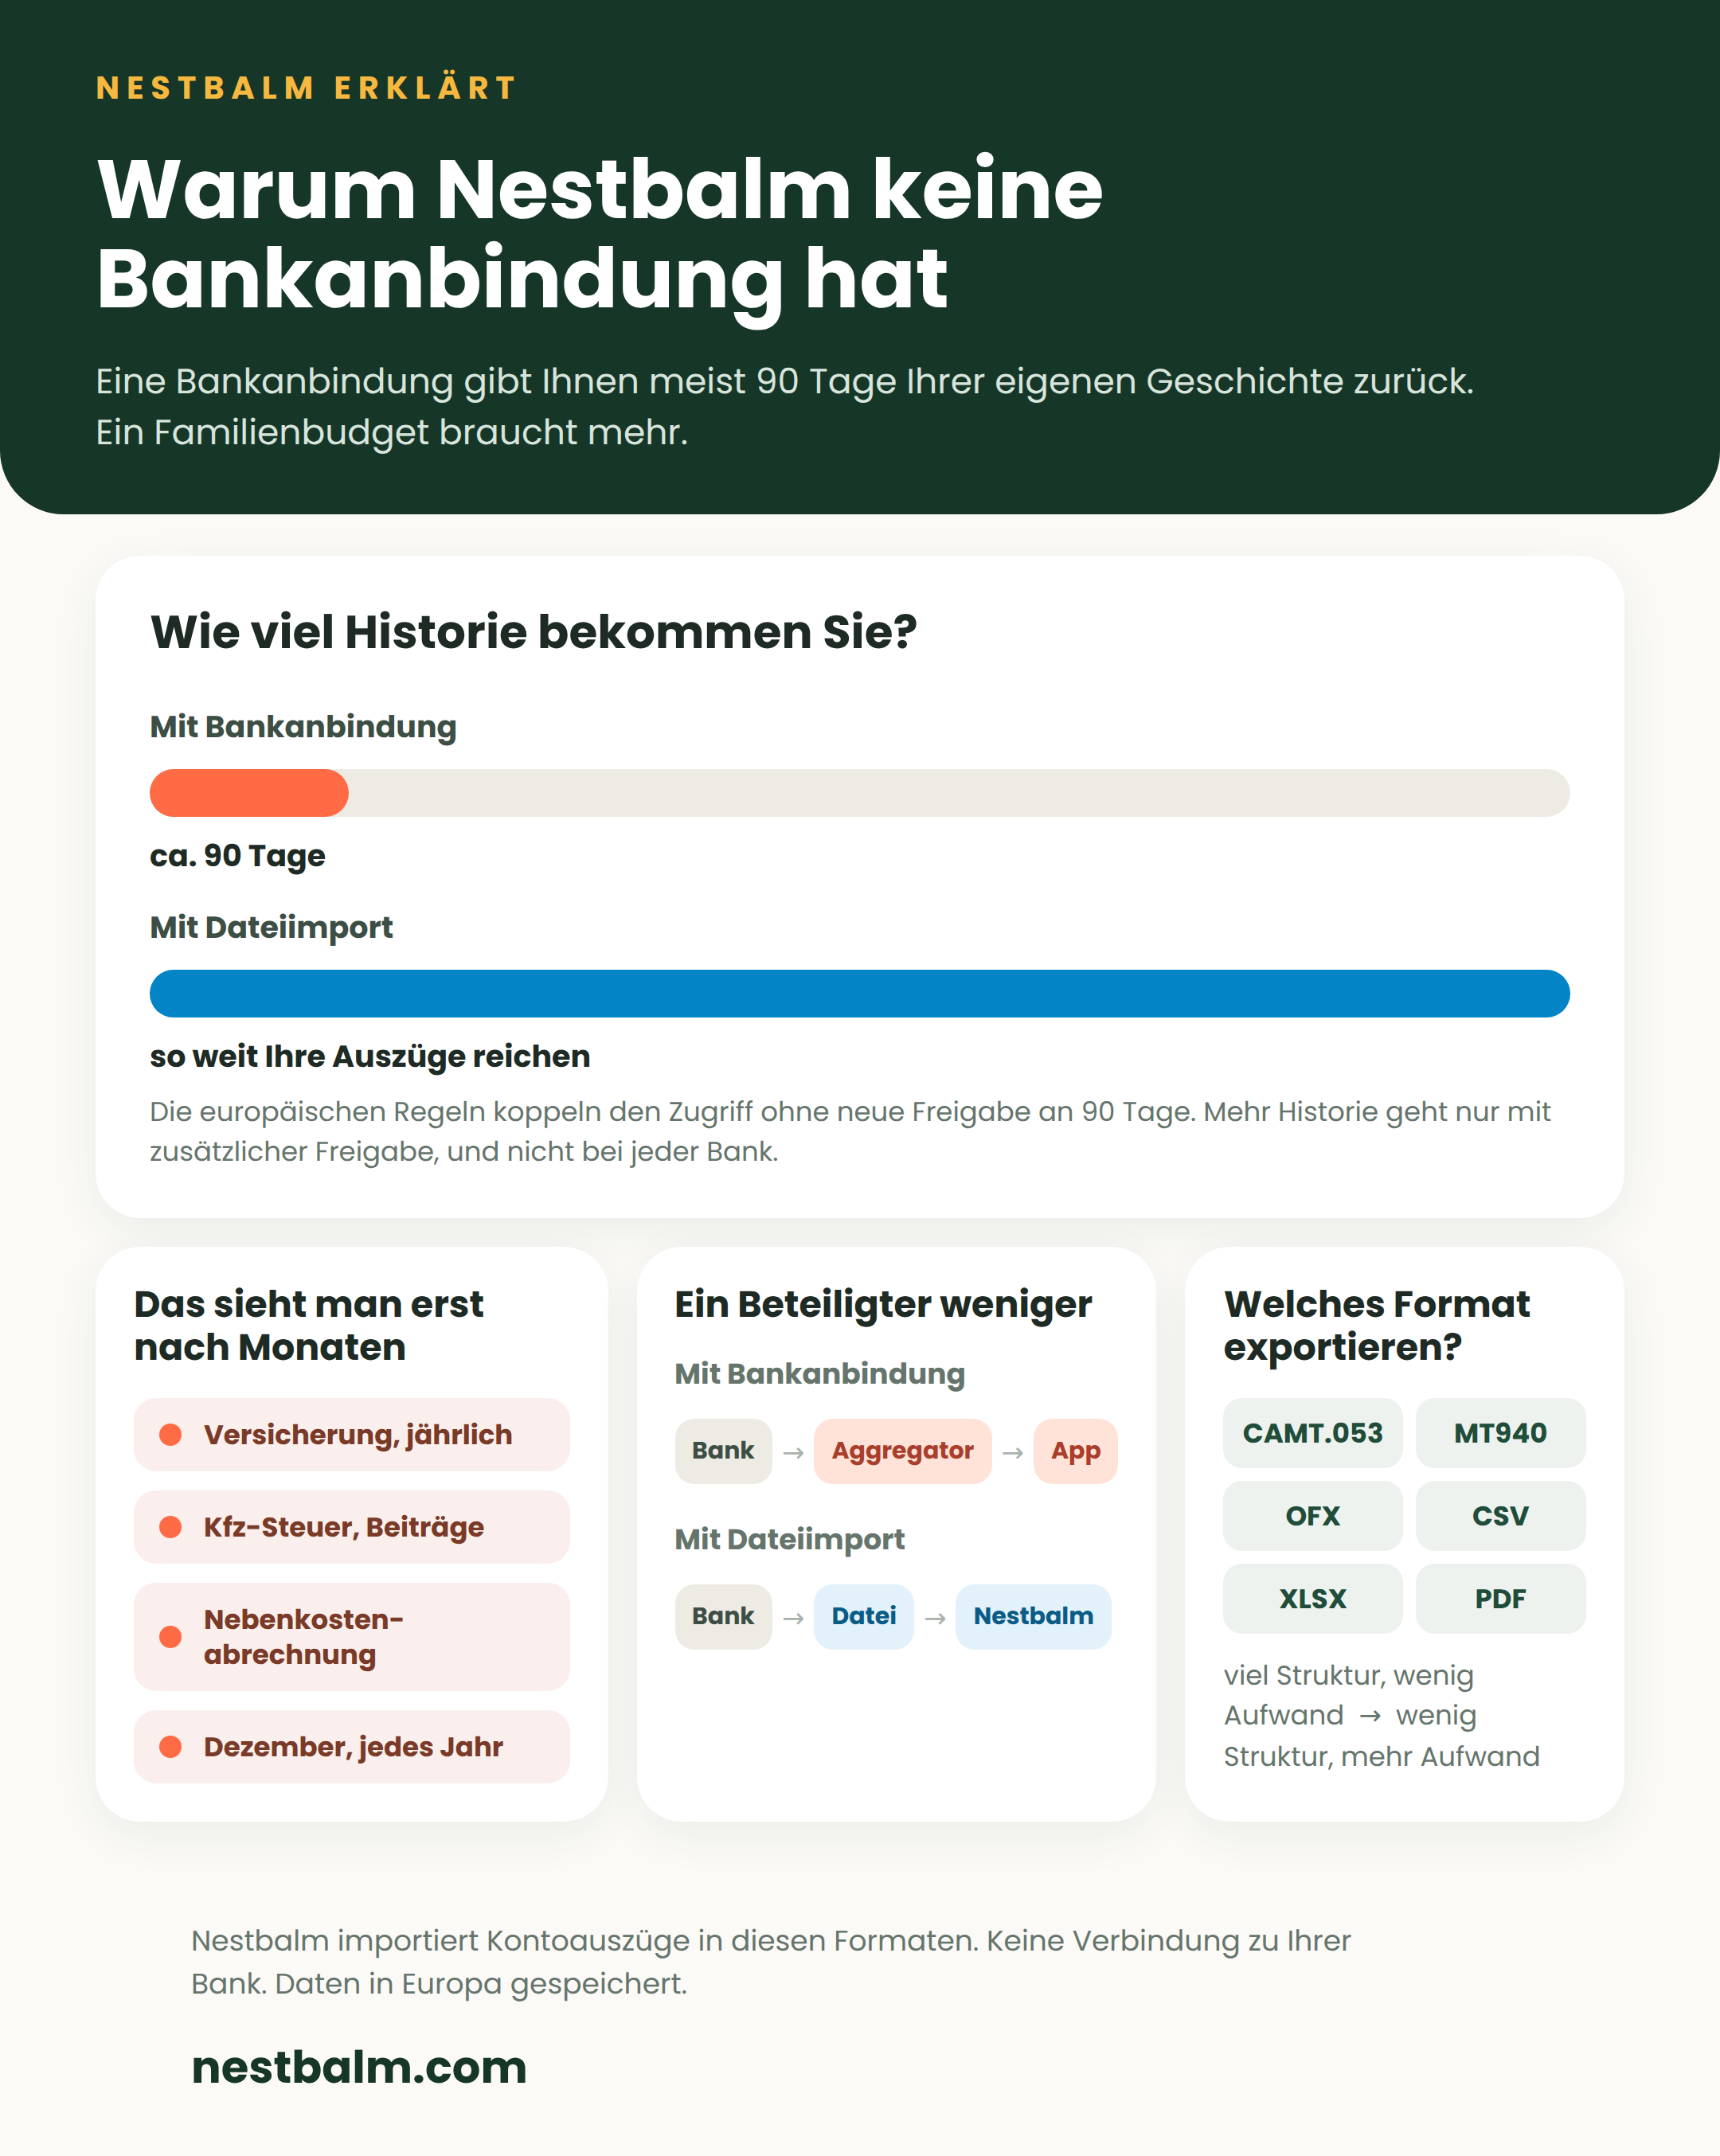
Weil eine Bankanbindung Ihnen in den meisten Fällen nur 90 Tage Ihrer eigenen Geschichte zurückgibt. Und 90 Tage reichen nicht, um ein Familienbudget zu verstehen.
Was eine Bankanbindung wirklich liefert
Wenn eine App sich mit Ihrem Konto verbindet, holt sie die Umsätze über die Schnittstelle Ihrer Bank. Dabei gilt in der Praxis eine Grenze: Viele Banken liefern beim ersten Abruf die letzten 90 Tage. Wer mehr will, muss eine zusätzliche Freigabe erteilen, meist mit TAN, und selbst dann hängt es von der einzelnen Bank ab, wie weit sie zurückgeht.
Diese 90 Tage sind kein Zufall. Die europäischen Regeln zur starken Kundenauthentifizierung knüpfen die Ausnahme vom erneuten Login genau an diesen Zeitraum: Kontostand und Umsätze der letzten 90 Tage darf eine App ohne neue Authentifizierung zeigen. Alles darüber hinaus ist Verhandlungssache zwischen App, Aggregator und Bank.
Für eine Ausgabenübersicht in Echtzeit ist das genug. Für ein Budget ist es zu wenig.
Warum längere Historie den Unterschied macht
Ein Familienbudget besteht nicht aus dem, was diese Woche passiert ist. Es besteht aus dem, was jedes Jahr wiederkommt:
- Versicherungen, die einmal jährlich abgebucht werden
- Kfz-Steuer, Rundfunkbeitrag, Mitgliedsbeiträge
- Nebenkostenabrechnung, Heizkostenabrechnung
- Schulmaterial im Sommer, Geschenke im Dezember
- Abos, die im Frühjahr teurer geworden sind und seitdem stillschweigend laufen
Mit drei Monaten Daten sieht man davon fast nichts. Mit zwei oder drei Jahren sieht man das Muster: welche Posten regelmäßig wiederkommen, wie stark sie schwanken, und welcher Monat im Jahr regelmäßig der teure ist. Genau diese Posten sind es, die später als böse Überraschung auftauchen.
Beim Dateiimport entscheiden Sie, wie weit die Historie reicht. Sie exportieren, was Ihre Bank hergibt, und Sie bringen zusätzlich die Auszüge mit, die Sie ohnehin schon archiviert haben. Manche Haushalte starten mit drei Monaten, andere mit fünf Jahren. Beides funktioniert, und das zweite liefert die besseren Antworten.
Ein Beteiligter weniger
Der zweite Grund ist unspektakulärer, aber er zählt.
Eine Bankanbindung ist in Europa ein regulierter Dienst. Wer Kontodaten für Sie abruft, braucht dafür eine Erlaubnis als Kontoinformationsdienst, in Deutschland von der BaFin. In der Praxis kauft fast niemand diese Anbindung selbst, sondern nutzt einen Aggregator. Dann sitzt zwischen Ihrer Bank und der App, die Sie eigentlich nutzen wollten, ein weiteres Unternehmen, das Ihre Umsätze sieht.
Beim Dateiimport gibt es diese Kette nicht. Es gibt keine dauerhafte Verbindung zu Ihrem Konto, keine gespeicherten Zugangsdaten und kein drittes Unternehmen im Datenweg. Sie laden eine Datei hoch, und mehr passiert nicht.
Welches Format sollten Sie exportieren?
Die meisten Banken bieten mehrere Formate an. Sie unterscheiden sich vor allem darin, wie viel Struktur erhalten bleibt.
CAMT.053 ist der heutige Standard für Kontoauszüge im europäischen Zahlungsverkehr. XML, sehr strukturiert, mit sauber getrennten Feldern für Betrag, Datum, Gegenpartei und Verwendungszweck. Wenn Ihre Bank es anbietet, ist es die beste Wahl.
MT940 ist der ältere Standard, den viele Banken weiterhin anbieten. Weniger Felder als CAMT, aber verlässlich und weit verbreitet.
OFX und QFX kommen aus der Finanzsoftware-Welt und transportieren Umsätze ebenfalls strukturiert. Im deutschsprachigen Raum seltener angeboten, im Ausland häufiger.
CSV ist der pragmatische Fall. Fast jede Bank kann es, aber jede Bank macht es anders: andere Spaltennamen, andere Datumsformate, andere Trennzeichen. Es funktioniert, es braucht nur mehr Interpretation.
XLSX verhält sich wie CSV, nur in einer Tabellendatei.
PDF ist der klassische Kontoauszug. Er ist zum Lesen gemacht, nicht zum Auswerten. Die Zahlen müssen wieder herausgelesen werden, was funktioniert, aber der aufwendigste Weg ist. Gut ist PDF vor allem für alte Auszüge, die es in keinem anderen Format mehr gibt.
Als Faustregel: Wenn Ihre Bank CAMT.053 anbietet, nehmen Sie das. Sonst MT940 oder CSV. PDF nehmen Sie für die Vergangenheit, die anders nicht mehr zu bekommen ist.
Was Nestbalm heute liest
Nestbalm importiert Kontoauszugsdateien in den Formaten OFX, CAMT.053, MT940, CSV, XLSX und PDF. Eine Verbindung zu Ihrer Bank besteht nicht. Die Daten werden in Europa gespeichert.
Nestbalm hält kein Geld und bewegt kein Geld. Es arbeitet mit den Informationen über Ihre Umsätze, nicht mit Ihrem Konto.
Und später?
Eine Bankanbindung ist nicht ausgeschlossen. Wenn genug Haushalte sie ausdrücklich wünschen, bauen wir sie zusätzlich, nicht als Ersatz. Der Dateiimport bleibt in jedem Fall, weil er das kann, was die Anbindung nicht kann: die ganze Geschichte, nicht die letzten 90 Tage.
Quellen
- EBA, Q&A zur Ausnahme von der starken Kundenauthentifizierung beim Kontozugriff (90 Tage): https://www.eba.europa.eu/single-rule-book-qa/qna/view/publicId/2023_6833
- Verbraucherzentrale Niedersachsen, PSD2 und Drittanbieter: https://www.verbraucherzentrale-niedersachsen.de/themen/finanzen/banken-zahlungsverkehr/psd-2-drittanbieter-koennen-zugriff-auf-konten-erhalten
- StarMoney Hilfe-Center, Umsätze älter als 90 Tage abholen: https://hilfe.starmoney.de/hc/de/articles/360018750993
Wir haben eine App entwickelt, mit der man Ausgaben einfach planen, mit visuellen Werkzeugen verfolgen und böse Überraschungen durch unerwartete (vergessene) Ausgaben vermeiden kann. Familien können damit ihren Kindern beibringen, was Geld ist und wie man damit umgeht.